
¿Estás realmente bien asegurado en Suiza? 6 situaciones que pueden costarte miles de francos
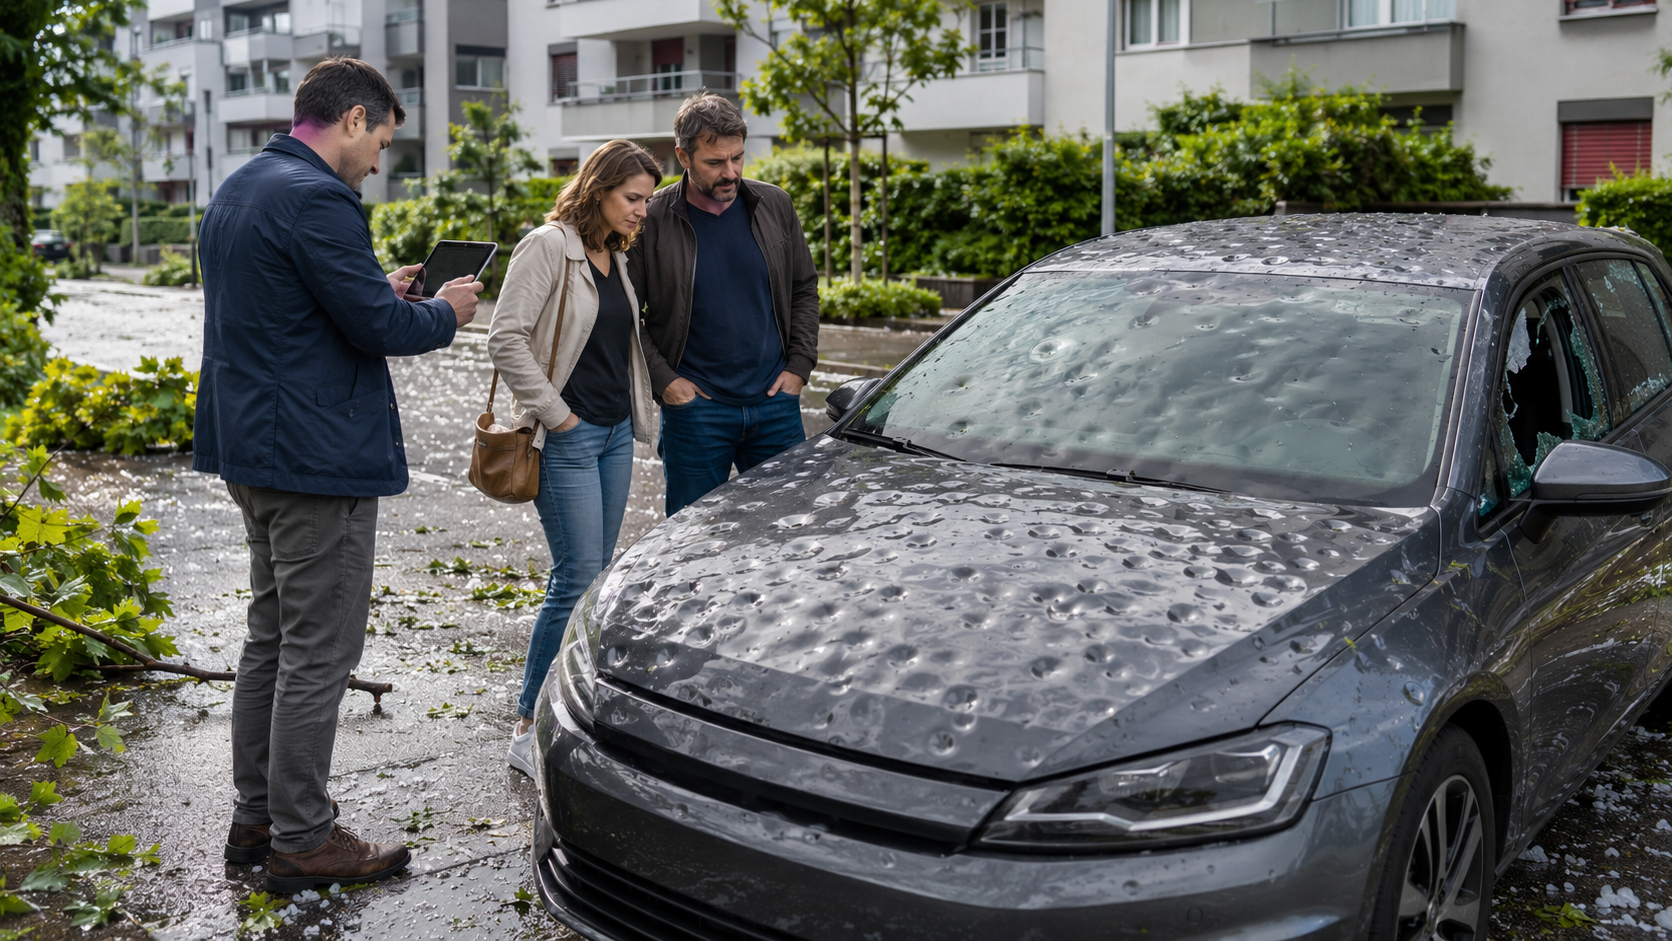
El viernes 28 de agosto, el tiempo cambió en cuestión de minutos en varias zonas del cantón de Zúrich.
Granizo de gran tamaño, fuertes ráfagas de viento, árboles caídos, cristales rotos y numerosos vehículos y edificios dañados.
Según informó SRF, hasta el lunes la Gebäudeversicherung Kanton Zürich había registrado aproximadamente 11.600 partes de siniestro y estimaba daños por unos 200 millones de francos.
Las cifras impresionan. Pero detrás de cada una hay una persona, una familia o una empresa que tiene que afrontar las consecuencias. Y eso plantea una pregunta mucho más importante:
¿Qué pasaría si mañana te ocurriera a ti?
¿Qué ocurriría si…
el granizo dañara tu coche?
un incendio afectara a todas tus pertenencias?
provocaras accidentalmente daños de CHF 20.000 en otra vivienda?
tuvieras un conflicto con tu empleador o arrendador?
necesitaras una prestación médica que tu seguro básico no cubre?
un fraude digital vaciara parte de tu cuenta bancaria?
No podemos saber cuál será el próximo imprevisto.
Pero sí podemos comprobar hoy si estamos preparados para afrontarlo
El seguro no evita el problema. Reduce sus consecuencias.
Una póliza no puede detener una tormenta. Tampoco puede impedir un accidente, una avería, un conflicto legal o un fraude. Su función es otra: protegerte económicamente cuando ocurre un riesgo que está cubierto. Y aquí existe una regla fundamental: la mayoría de los seguros deben estar contratados antes de que ocurra el problema. No puedes asegurar retroactivamente un coche después de que el granizo lo haya destrozado.
Y contratar una protección jurídica cuando el conflicto ya ha comenzado tampoco significa que ese caso vaya a quedar cubierto.
Por eso conviene revisar tus seguros cuando todo va bien.
Gratis · En español · Sin compromiso
Tener seguros no significa necesariamente estar bien asegurado
Muchas personas saben que tienen varias pólizas.
Pero no saben exactamente:
qué riesgos están cubiertos;
cuál es la suma máxima asegurada;
qué franquicia deben pagar;
quién de la familia aparece cubierto;
qué exclusiones existen;
si hay periodos de carencia;
o si la póliza sigue adaptándose a su situación actual.
Estar bien asegurado no significa contratar todo. Y tampoco significa pagar la prima más cara. Significa tener las coberturas adecuadas, con límites suficientes y sin duplicidades innecesarias. Veamos algunos ejemplos.
1. Granizo en el coche: tener seguro no significa que esté cubierto
En Suiza, la responsabilidad civil del automóvil es obligatoria para matricular un vehículo. Pero esa cobertura protege principalmente frente a los daños que causes a otras personas. No significa automáticamente que el granizo esté cubierto en tu propio coche. Los daños por granizo suelen estar relacionados con coberturas como:
Teilkasko o casco parcial;
Vollkasko o casco completo, que normalmente incorpora la parte de Teilkasko.
Eso significa que dos personas cuyos coches estén uno al lado del otro durante la misma tormenta pueden terminar en situaciones completamente distintas. Una podría tener cubierta la reparación. La otra podría descubrir que únicamente tenía responsabilidad civil.
Si tu coche sufre daños por granizo
Lo recomendable es:
Priorizar tu seguridad.
Fotografiar y grabar los daños.
Anotar lugar, fecha y hora.
Comunicar el siniestro cuanto antes.
No realizar reparaciones importantes sin instrucciones de la aseguradora.
Evitar que el daño aumente, siempre que hacerlo sea seguro.
2. Un incendio en el piso de al lado puede destruir tus pertenencias
No hace falta que el fuego empiece en tu vivienda. En uno de los casos recogidos en este artículo, se produjo un incendio en el piso contiguo al de un cliente. Su vivienda no quedó completamente destruida, pero el humo, el hollín y el fuego afectaron seriamente a ropa, textiles y otras pertenencias. El problema apareció después: no tenía un seguro de contenido del hogar o Hausratversicherung.
El seguro del edificio y el seguro de contenido del hogar no son lo mismo.
El Hausrat puede proteger tus bienes personales —por ejemplo, ropa, muebles o aparatos electrónicos— frente a determinados riesgos cubiertos por la póliza.
Sin una protección adecuada, reemplazar tus pertenencias puede convertirse en un gasto considerable.
3. Un pequeño accidente puede terminar en una reclamación de CHF 20.000
Una clienta se marchó de vacaciones y dejó a su gato en casa.
Durante su ausencia, el animal accionó un grifo. El agua terminó provocando una inundación en la vivienda inferior. La reclamación se acercó a los CHF 20.000. Al no disponer de seguro de responsabilidad civil privada, tuvo que enfrentarse personalmente a las consecuencias económicas.
Una Privathaftpflichtversicherung puede intervenir cuando tú —o, dependiendo del contrato, determinados miembros de tu hogar o animales— causáis accidentalmente daños a terceros. Y no hablamos únicamente de grandes accidentes. También pueden aparecer reclamaciones por:
daños en una vivienda alquilada;
un accidente en bicicleta;
un objeto que cae desde un balcón;
daños causados accidentalmente por tus hijos;
situaciones cotidianas que terminan costando miles de francos.
Una prima relativamente pequeña puede protegerte frente a reclamaciones muy superiores.
4. El seguro jurídico tiene que existir antes del conflicto
Los problemas legales pueden aparecer en cualquier momento.
Por ejemplo:
salarios u horas no pagadas;
problemas con un despido;
un Arbeitszeugnis incorrecto;
conflictos con la inmobiliaria;
defectos en una vivienda;
problemas contractuales;
conflictos de tráfico;
compras por internet.
En otro de los casos del borrador, un cliente sufrió una avería prolongada de la calefacción durante el invierno. Como ya tenía seguro de protección jurídica, pudo recibir asesoramiento, documentar correctamente el problema y reclamar frente al arrendador. Finalmente recuperó aproximadamente CHF 1.000 de alquiler.
El punto importante es este: si el conflicto comenzó antes de contratar el seguro, normalmente ese caso no quedará cubierto.
Por eso la protección jurídica tiene valor precisamente cuando existe antes de necesitarla.
5. Seguro complementario: cuando lo necesitas puede ser demasiado tarde
El seguro médico básico garantiza las prestaciones obligatorias establecidas en Suiza. El seguro complementario puede añadir prestaciones como:
mayor elección hospitalaria;
hospitalización semiprivada o privada;
medicina alternativa;
prevención y deporte;
ayudas visuales;
tratamientos dentales;
coberturas adicionales en el extranjero.
Pero existe una diferencia fundamental. En el seguro complementario, la aseguradora puede solicitar información médica y no está obligada a aceptar tu solicitud.
Eso significa que esperar hasta que aparezca un diagnóstico o una necesidad concreta puede ser demasiado tarde para contratar determinadas prestaciones.
Y si estás pensando en cambiar de complementaria: no canceles la actual hasta recibir la aceptación definitiva y por escrito de la nueva aseguradora.
6. Un enlace falso puede costarte miles de francos
Los riesgos ya no son únicamente físicos. También son digitales.
En otro caso recogido en el artículo, un cliente publicó un producto para venderlo en Ricardo. Poco después recibió un mensaje con un supuesto enlace para completar el pago. La página parecía legítima. Tras introducir sus datos comenzaron a realizarse cargos o transferencias de CHF 250 y la pérdida terminó acercándose a CHF 5.000.
Una cobertura CyberRisk puede ofrecer asistencia y, dependiendo del producto y de las circunstancias, protección frente a determinados daños derivados de fraude digital.
Pero no debes asumir que está incluida automáticamente. Hay que comprobar:
qué riesgos cubre;
los límites;
la franquicia;
las exclusiones;
y las obligaciones de diligencia.
Si sufres un fraude digital
Actúa rápidamente:
Contacta con el banco o emisor de la tarjeta.
Bloquea tarjetas, cuentas y accesos comprometidos.
Cambia las contraseñas.
Guarda mensajes, enlaces y capturas.
Presenta una denuncia.
Comunica el caso a la aseguradora si tienes cobertura CyberRisk.
¿Eres autónomo o tienes una empresa?
Los riesgos profesionales merecen una revisión independiente.
Un seguro privado no cubre automáticamente las consecuencias de tu actividad empresarial. Dependiendo del negocio, puede ser necesario analizar:
responsabilidad civil de empresa;
responsabilidad profesional;
protección jurídica empresarial;
CyberRisk;
inventario y material;
pérdida de ingresos;
Krankentaggeld;
seguros obligatorios de los empleados.
Una peluquería, una empresa de limpieza, una empresa de transportes y un consultor no tienen los mismos riesgos. Por eso la protección debe adaptarse a la actividad real.
No necesitas más seguros. Necesitas los seguros adecuados.
Mi objetivo no es que contrates una póliza simplemente porque acaba de producirse una tormenta.
La tormenta nos recuerda algo:
cuando ocurre el problema, ya no podemos cambiar retroactivamente la protección que teníamos.
Una buena revisión debería comprobar:
✓ tu situación personal, familiar o empresarial
✓ qué seguros tienes actualmente
✓ qué está realmente cubierto
✓ sumas aseguradas y franquicias
✓ principales exclusiones
✓ posibles carencias
✓ duplicidades
✓ riesgos importantes todavía sin cubrir
✓ fechas de renovación y cancelación
Y también debería decirte cuándo lo que tienes ya está bien y no hace falta cambiar nada.
¿Sabes qué pasaría si mañana tienes un siniestro?
Si no estás seguro, podemos revisarlo. Puedes enviarme tus pólizas actuales y analizaremos juntos:
✓ Seguro del coche
✓ Hogar y responsabilidad civil
✓ Protección jurídica
✓ Seguro médico básico y complementario
✓ CyberRisk
✓ Seguros para autónomos y empresas
Te explicaré de forma sencilla:
✓ qué tienes cubierto,
✓ qué puede faltar,
✓ qué quizá estés pagando de más
✓ y qué coberturas pueden ser innecesarias.
Gratis · En español · Sin compromiso
Sobre mí
Soy Jesús Gómez, asesor independiente certificado por FINMA, y ayudo a personas que viven o trabajan en Suiza a entender cómo funciona el sistema de seguros y a elegir la opción más adecuada.
Servicios principales:
✓ Seguro médico en Suiza (Krankenkasse)
✓ Análisis de seguros personales
✓ Planificación de previsión (tercer pilar)
✓ Solicitud de Prämienverbilligung
✓ Ayuda con declaración de impuestos